2026.07.30
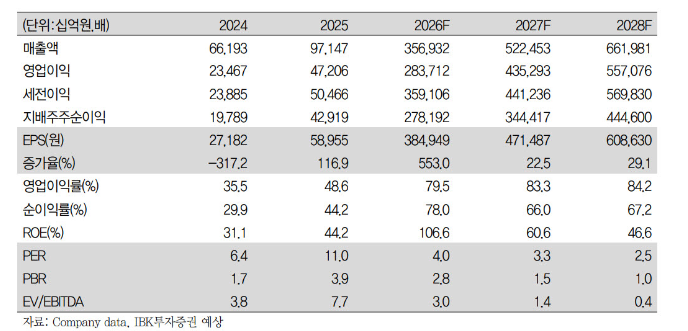
1.IBK증권 목표가 400만원 유지
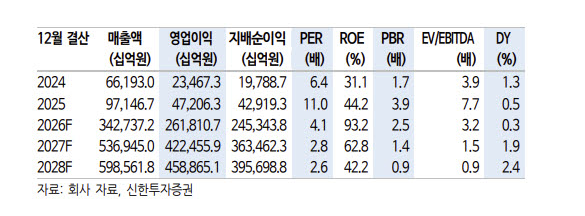
2.신한 300만원에서 270만원으로 하향
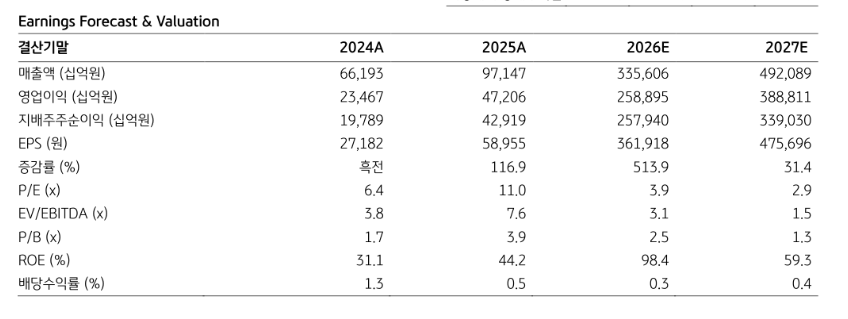
3.KB증권 420만원 유지
■ 마이크론 D램 시가총액 1위, 코로나 넘은 낙폭
2026년과 2027년 순이익 추정치 상향을 반영해 SK하이닉스에 대해 Buy, 목표주가 420만원을 유지한다.
이는 ① D램 3위인 마이크론 시가총액 (1,344조원)이 SK하이닉스 시총 (1,023조원) 대비 +31%, 삼성전자 시가총액 (1,218조원) 대비 +10% 할증 거래되며 D램 3위 업체가 시총 1위를 기록 중이고,
② 직전 고점대비 코스피 하락률이 40%로 코로나19 팬데믹 당시의 급락 폭 (36%)을 넘어섰으며,
③ 현재 SK하이닉스 주가의 12개월 선행 PER은 3.3배로, 2018년 메모리 다운 사이클 전환기보다도 현저히 낮아
명백한 과매도 국면 진입을 시사하고 때문이다.
■ 3분기 추정 영업이익 77조원, 전년비 +579%
SK하이닉스의 2분기 영업이익은 60.5조원 (영업이익률 76.3%), 세전이익은 투자자산 이익 증가로 122.7조원을 기록해
시장 컨센서스를 상회했다.
3분기 영업이익은 전년대비 579% 증가한 77.3조원 (영업이익률 78.3%), 4분기 영업이익은 전년대비 336% 증가한 83.5조원 (영업이익률 79.5%)으로 예상되어, 하반기 갈수록 실적 모멘텀은 강화될 전망이다.
이는 2027년 메모리 공급이 AI 메모리 수요 증가로 극히 제한될 것으로 예상되기 때문이다.
■ 공급 부족의 장기화, 2028년까지 심화될 전망
2027년 1c D램의 생산 확대와 내년 상반기 HBM4E 신규 양산은 향후 범용 D램의 생산 능력을 구조적으로 장기간 제약시킬 전망이다. 이에 따라 메모리 공급 부족은 2028년까지 더욱 심화될 것으로 예상된다.
특히 올 하반기부터 5년 장기공급계약 (LTA) 비중 확대에도, 하반기 분기별 메모리 가격은
최소 두 자리수 이상 상승이 가능할 전망이다.
■ 극단적 과매도 국면, 지나친 공포가 만든 기회
최근 한 달간 SK하이닉스 주가는 AI 투자 지속성과 중국 경쟁 등의 우려로 직전 고점대비 53% 급락했다.
현재 D램 시장 점유율 (29%) 2위인 SK하이닉스의 시가총액 (1,023조원)은 D램 시장 점유율 (8%) 4위인 중국 CXMT 시가총액 (759조원) 대비 격차가 26%에 불과하다.
또한 마이크론 시총 (1,314조원)은 삼성전자 (1,218조원)를 넘어섰다.
이 같은 기업가치 격차는 명백한 과매도 국면으로, 과도한 심리적 우려에 따른 공포가 만든 기회로 판단된다.
'삼성전자-하이닉스-마이크론-샌디스크' 카테고리의 다른 글
| SEC의 ‘침묵 기간(Quiet Period)’(2026.07.30) (0) | 2026.07.30 |
|---|---|
| 삼성전자 2026년2분기 실적 발표(2026.07.30) (0) | 2026.07.30 |
| SK하이닉스, 2026년 2분기 경영실적 발표(2026.07.29) (1) | 2026.07.29 |
| 시게이트 테크놀로지, 2026회계연도 2분기 실적 발표(2026.07.29) (0) | 2026.07.29 |
| 삼성전자·브로드컴, 2000억 달러 규모 ‘전략적 협력’(2026.07.26) (1) | 2026.07.28 |