2026.08.17
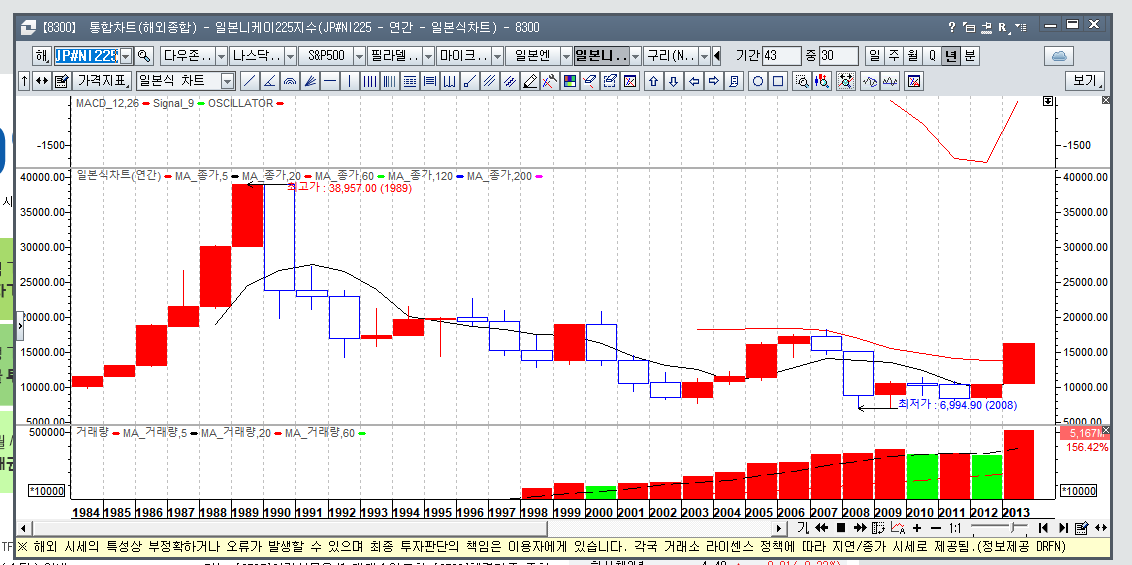
요약: 1989년 당시
닛케이 평균 PER 약 60배 전후.
일본 주식시가총액이 세계 주식시장의 약 40% 수준.
그냥 주식이 버블이었음.
1990년 일본 닛케이지수가 급락한 가장 직접적인 이유는
일본은행의 급격한 금리 인상으로 주식·부동산 버블이 붕괴했기 때문입니다.
1989년 12월 말 일본 증시의 주요 수치는 다음과 같습니다.
- 닛케이225: 38,915.87
- 도쿄증권거래소 상장주식 시가총액: 약 611조 엔
- 당시 주식시장 PER: 약 60배 이상
- 일부 자료의 PER: 약 65~70배
1989년 말 일본 주식시장 전체의 순이익은 대략 9조~10조 엔 정도였던 것으로 역산됩니다. 다만 당시에는 ‘닛케이225 구성기업 합산 순이익’이 현재처럼 공식적으로 정리되어 있지 않아, 시가총액과 PER를 이용한 추정치입니다.
------------------------
닛케이225는 1989년 12월 29일 38,915.87로 사상 최고치를 기록했지만, 1990년 말에는 약 23,849까지 떨어졌습니다.
1년간 하락률은 약 **−38.7%**입니다.
1. 1980년대 후반의 거대한 자산 버블
1985년 플라자합의 이후 엔화가 급등하자 일본은행은 경기침체를 막기 위해 기준이 되는 공정할인율을 다음과 같이 낮췄습니다.
- 1985년 무렵: 약 5%
- 1987년 2월: 2.5%
- 이후 1989년 5월까지 2.5% 유지
저금리와 은행의 과도한 대출이 결합하면서 돈이 주식과 부동산으로 몰렸습니다.
당시에는 토지가격이 계속 오른다는 이른바 ‘토지불패 신화’가 강했습니다. 기업들은 보유 토지의 가치와 토지를 담보로 받은 대출을 이용해 주식을 매입했고, 주가가 오르면 다시 담보가치가 높아지는 구조가 형성됐습니다.
닛케이지수는 1984년 약 10,000에서 1989년 말 약 39,000까지 5년 만에 거의 4배가 됐습니다.
기업이익 증가만으로 설명하기 어려운 상승이었습니다.
2. 일본은행의 급격한 금리 인상
일본은행은 자산가격과 물가의 과열을 억제하기 위해 1989년부터 금리를 빠르게 올렸습니다.
시점 공정할인율
| 1989년 5월 | 2.5% → 3.25% |
| 1989년 10월 | 3.25% → 3.75% |
| 1989년 12월 | 3.75% → 4.25% |
| 1990년 3월 | 4.25% → 5.25% |
| 1990년 8월 | 5.25% → 6.0% |
불과 15개월 만에 금리가 2.5%에서 6%로 상승했습니다.
금리가 오르자 다음 현상이 동시에 일어났습니다.
- 대출을 이용한 주식 매수 비용 상승
- 주식의 상대적 투자 매력 하락
- 부동산 담보가치 하락 우려
- 부채가 많은 기업과 부동산 관련 기업 주가 급락
- 은행의 대출 회수와 신용 축소
즉, 버블을 키웠던 저금리·대출·담보가치 상승의 선순환이 반대로 작동하기 시작한 것입니다.
3. 1990년 부동산 대출 총량규제
일본 대장성은 1990년 3월 말 금융기관에 대해 이른바 부동산 융자 총량규제(総量規制)를 실시했습니다.
은행의 부동산업 대출 증가율을 전체 대출 증가율 이하로 제한한 조치였습니다. 그 결과 부동산시장으로 들어가던 신용 공급이 갑자기 위축됐습니다.
이는 주식시장에도 큰 충격을 주었습니다. 당시 일본 주가는 기업이 보유한 토지의 가치와 밀접하게 연결돼 있었기 때문입니다. 토지가격이 더 이상 오르지 않을 것이라는 전망이 생기자 주식의 고평가를 정당화하던 근거도 무너졌습니다. 일본 자본시장연구원 자료
4. 주가가 지나치게 비쌌습니다
1989년 말 일본 주식시장은 이미 세계적으로도 매우 높은 평가를 받고 있었습니다.
- 닛케이 평균 PER 약 60배 전후
- 일본 주식시가총액이 세계 주식시장의 약 40% 수준
- 은행주는 토지가격과 대출 증가를 전제로 고평가
- 기업이익보다 자산가치 상승 기대가 주가를 지배
따라서 금리와 신용 여건이 조금만 바뀌어도 주가가 크게 떨어질 수밖에 없는 상태였습니다. 일본은행 연구에서도 1980년대 후반 버블의 핵심 특징으로 자산가격 급등, 낙관적인 성장 기대, 통화·신용 팽창을 지적합니다. BIS·일본은행 연구
5. 걸프 위기가 하락을 더욱 악화
1990년 8월 이라크가 쿠웨이트를 침공하면서 국제유가가 급등하고 세계 증시가 불안해졌습니다.
일본은 석유 수입 의존도가 높았기 때문에 충격이 특히 컸습니다. 그런데 일본은행은 물가 상승을 우려해 1990년 8월 금리를 다시 5.25%에서 6%로 인상했습니다.
따라서 1990년 하반기에는 다음 악재가 겹쳤습니다.
- 이미 진행 중이던 버블 붕괴
- 금리 추가 인상
- 부동산 대출 규제
- 걸프 위기와 유가 상승
- 세계 경기 둔화 우려
다만 걸프전이 버블 붕괴의 근본 원인은 아닙니다. 닛케이지수는 1990년 1월부터 이미 급락하고 있었습니다. 걸프 위기는 하반기 하락을 가속한 추가 충격이었습니다.
핵심 흐름
flowchart TD
    A["1986~1987년 저금리"] --> B["은행대출·통화 급증"]
    B --> C["주식·부동산 버블"]
    C --> D["1989~1990년 급격한 금리 인상"]
    D --> E["대출비용 상승·담보가치 우려"]
    E --> F["주식 매도와 부동산대출 축소"]
    F --> G["1990년 닛케이 약 39% 하락"]
따라서 첨부하신 차트의 1990년 급락은 단순한 경기침체 때문이 아니라, 수년간 쌓인 주식·부동산 버블을 일본은행의 급격한 금리 인상과 대장성의 대출규제가 동시에 터뜨린 결과라고 보는 것이 정확합니다. 이후 부동산가격 하락과 부실채권 문제가 은행권으로 번지면서 일본의 장기불황, 즉 ‘잃어버린 10년’으로 이어졌습니다.
---------------------
2026.08.17
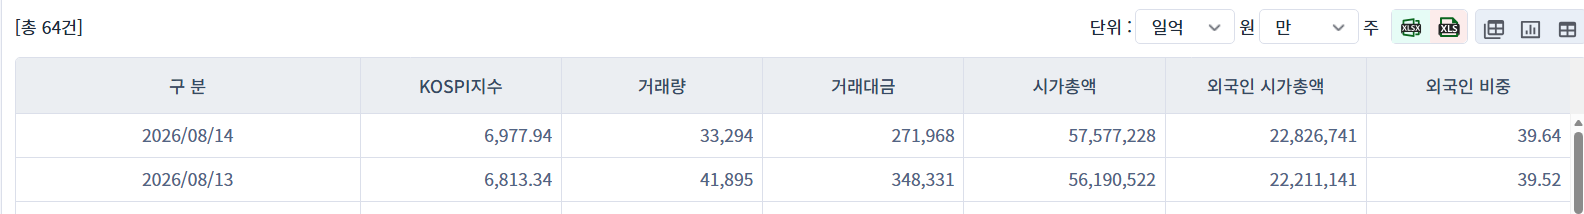
코스피 지수 7천포인트에서 시가총액은 5760조원 정도이고,
올해 예상순이익 832조원일때 PER는 6.9배 수준이고,
예상 순이익 692조원일 때는 PER는 8.3배 수준이다.
유안타 증권은 지수 상단은 ‘26년 KOSPI 예상 순이익 832.5조원(5월 현 컨센서스 692.6조원 대비 +20% 상향조정)과
Target P/E 10.9배(+2σ, 5/8일 현재 8.04배)로,
하단은 ‘26년 KOSPI 예상 순이익 692조원(5월 현 컨센서스 수준)과 Target P/E 9.8배(+1σ)를 고려해 산출.
‘26년 KOSPI 예상 순이익 900.4조원(현 컨센서스 대비 +30% 상향조정)과 P/E 12.0배(+3σ, 하반기 연준 2회 금리인하 가능성을 상정)의 Best 시나리오에 따를 경우 지수 상단은 11,600Pt선까지의 추가 도약이 가능할 전망이며,
Worst 시나리오를 상정하더라도 기대 손실율은 -10% 내외로 한정될 소지.
2026년 KOSDAQ 지수 상단 Target은 Base 시나리오하 1,600Pt선, Best 시나리오하 1,900Pt선을 전망.
'주식 시장 상황' 카테고리의 다른 글
| 국민연금 리밸런싱 영향 미미…삼전 던지고 하닉 줍줍(2026.09.29) (0) | 2026.09.29 |
|---|---|
| 코스피 변동성 지수 39로 하락(2026.09.07) (0) | 2026.09.07 |
| 2026년6월 경상수지 497.3억달러 흑자…두 달 연속 역대 최대(2026.08.08) (0) | 2026.08.08 |
| 주식 시장 변동성 지표인 VKOSPI와 cVaR(2026.08.08) (0) | 2026.08.08 |
| 코스피 상장사 영업이익이 올해 974조원, 내년에는 1309조원(2026.08.03) (0) | 2026.08.03 |